Контроль качества звонков помогает банку находить признаки того, что менеджер не раскрыл или некорректно объяснил условия кредита. Речевая аналитика ищет такие сигналы в записях и передаёт разговоры на проверку. Специалист слушает фрагмент и оценивает ситуацию с учётом контекста и правил банка.
В разговоре важно проверить не только размер платежа, но и ставку, полную стоимость кредита, страховку и возможные комиссии. Отдельного внимания требуют дополнительные услуги и ответы на уточнения клиента. Для устойчивого контроля банку нужны согласованные критерии, очередь проверок и обратная связь менеджерам.
Что такое речевая аналитика в банковских продажах
Речевая аналитика в банковских продажах — это анализ записей разговоров по заданным признакам. Система преобразует речь в текст, выделяет слова и участки диалога, а затем отмечает звонки для проверки. Она помогает специалистам быстрее находить нужные разговоры, но не выносит юридическое заключение.
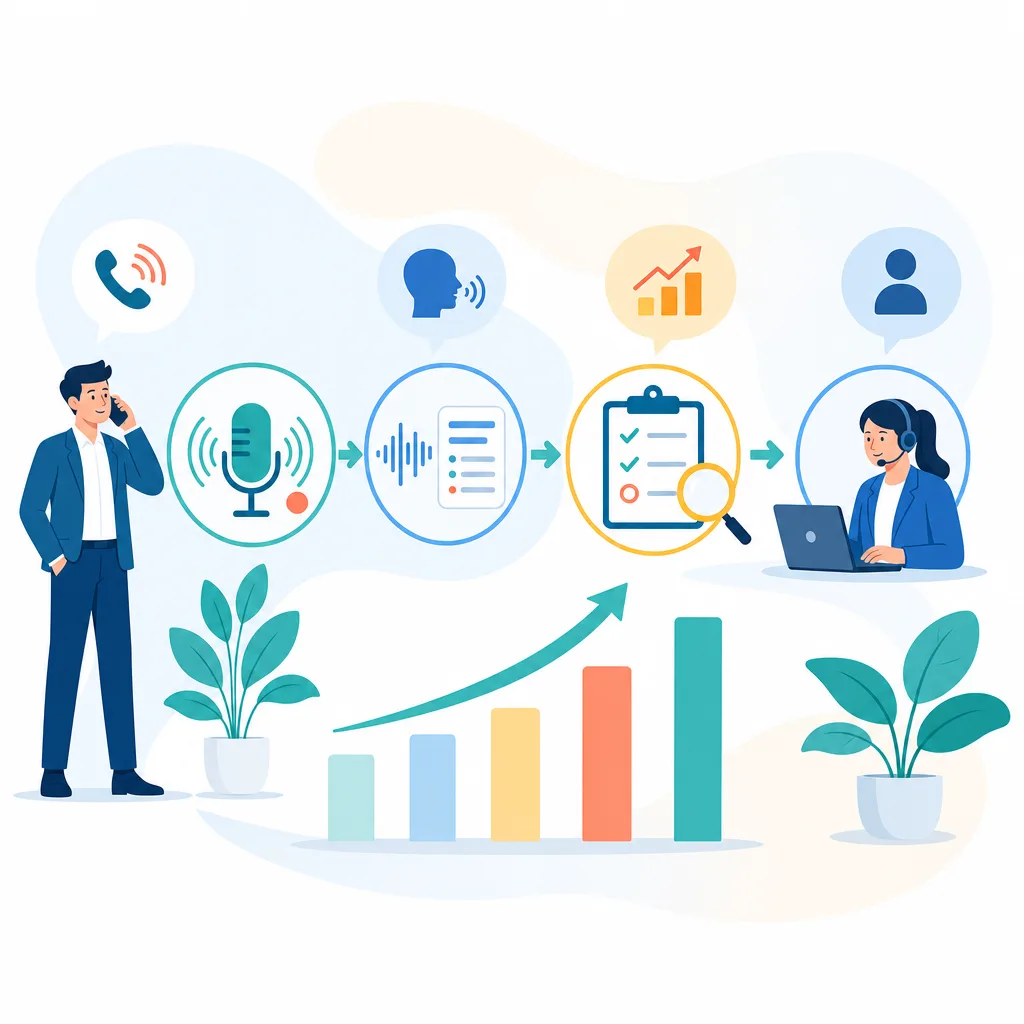
После загрузки записи система распознаёт реплики менеджера и клиента. В зависимости от настроек она может искать названия продуктов, суммы, вопросы и формулировки скрипта. Например, проверка выделит разговор, где обсуждали страховку, но не нашла пояснения о её цене или влиянии на предложение.
Найденный сигнал попадает в рабочую очередь вместе с текстом или ссылкой на запись. Сотрудник контроля качества может перейти к нужному месту и при необходимости прослушать весь звонок. Это важно, когда клиент сменил тему, перебил менеджера или получил объяснение в другой части диалога.
«Речевая аналитика превращает каждый разговор с клиентом в данные: видно, где теряются сделки и что менять в скриптах.»
Речевая аналитика для отдела продаж полезна не только при поиске отдельных фраз. Она помогает собрать похожие случаи и увидеть, где менеджерам трудно объяснять продукт. Итоговую оценку каждого случая всё равно даёт человек: отсутствие найденной реплики ещё не означает отсутствие объяснения.
Какие условия кредита важно раскрыть
При проверке кредитного предложения банк обращает внимание на ставку, полную стоимость кредита, платежи, комиссии и дополнительные продукты. Важно понять, что именно менеджер сообщил клиенту и как ответил на уточнения. Перечень контрольных пунктов зависит от продукта, этапа продажи и действующих правил банка.
Ставка и ежемесячный платёж не заменяют друг друга. Клиент может услышать удобную сумму платежа, но не понять, от чего зависит ставка и какие расходы войдут в кредит. Полная стоимость кредита помогает оценить стоимость заёмных средств по установленным правилам её расчёта. Проверять нужно фактическое объяснение, а не одно упоминание термина.
Для страховки и других услуг важны цена, условия подключения и связь с кредитным предложением. Например, менеджер говорит о сниженной ставке при страховании. Специалист проверит, объяснил ли он условия такого предложения и не представил ли дополнительный продукт иначе, чем предусмотрено документами банка.
Команда комплаенса сверяет критерии с актуальной редакцией закона о потребительском кредите, применимыми требованиями Банка России и документами банка. Федеральный закон от 21.12.2013 № 353-ФЗ доступен на странице https://www.consultant.ru/document/cons_doc_LAW_155986/. Перед публикацией и настройкой проверки нужно отдельно уточнить действующую редакцию.
Как речевая аналитика выявляет риск мисселинга
Система ищет признаки нужных разъяснений и возможных пропусков в диалоге. Мисселингом называют продажу, при которой клиент получает искажённое или неполное представление о продукте. Автоматическая отметка показывает риск такой ситуации, но сама по себе не доказывает, что банк или менеджер нарушил правило.
Первый сигнал возникает, когда менеджер назвал ежемесячный платёж, а система не обнаружила упоминания ставки в доступной записи. Второй — когда разговор содержал предложение страховки, но поиск не нашёл объяснения её стоимости. Оба случая требуют проверки: часть условий могла прозвучать иначе или обсуждаться на другом этапе.
Ещё один сигнал связан с ответом на вопрос клиента. Менеджер может прочитать скрипт продажи о страховке, но не объяснить, сколько она стоит. Поиск обнаружит вопрос клиента и стандартную реплику, однако качество ответа оценит специалист. Он сопоставит формулировку с продуктом и послушает соседние фрагменты.
Риск отмечают и при противоречивых формулировках. Например, сначала менеджер говорит, что услуга подключается по выбору клиента, а затем называет её обязательной. Система может выделить обе реплики для сопоставления. Эксперт выяснит, относились ли они к одному продукту и не уточнил ли менеджер оговорку.
Отсутствие фразы в расшифровке не доказывает нарушение. Клиент мог перебить менеджера, связь могла прерваться, а распознавание — пропустить число или отрицание. Поэтому карточка сигнала должна вести к оригинальной записи. При сомнениях специалист проверяет весь разговор и доступные сведения о предыдущем контакте.
Какие критерии включить в контроль качества
Критерии контроля должны проверять не только ключевые слова, но и полноту объяснения в контексте диалога. Для каждого продукта команда определяет ожидаемые сведения, признаки возможного пропуска и условия ручной проверки. Комплаенс и контроль качества согласуют их с действующими документами банка.
Первая группа критериев касается параметров кредита: суммы, срока, ставки, платежей и полной стоимости. Для каждого пункта полезно зафиксировать этап, на котором банк ожидает объяснение. Если звонок закончился до обсуждения предложения, отсутствие части параметров нельзя автоматически считать ошибкой менеджера.
Вторая группа охватывает страховку, комиссии и другие дополнительные продукты. Проверка может искать упоминание цены и условий подключения рядом с названием услуги. Формулировка «со страховкой ставка ниже» важна для оценки, но специалисту также нужно услышать, как менеджер объяснил клиенту доступные варианты.
Третья группа относится к вопросам клиента. Фразы о стоимости, отказе от услуги или изменении ставки помогают найти место, где потребовалось пояснение. Один лишь факт ответа не показывает его полноту. Проверяющий сопоставляет вопрос с последующими репликами и выясняет, остался ли смысл понятным.
Четвёртая группа проверяет соблюдение скрипта и основания для передачи случая человеку. Скрипт продажи задаёт ориентир, но одинаковый смысл могут передавать разные слова. В карточке критерия стоит указать примеры допустимых формулировок, исключения и причину, по которой звонок попал в очередь.
Сплошной анализ звонков и выборочная проверка: что выбрать
Речевая аналитика проверяет доступный массив записей по настроенным признакам, а ручная проверка охватывает выбранные разговоры. Подходы дополняют друг друга: автоматический поиск помогает расставить приоритеты, а специалист оценивает смысл. Фактический охват зависит от загрузки записей и возможностей системы.
| Критерий | Речевая аналитика звонков | Выборочная ручная проверка |
|---|---|---|
| Охват разговоров | Доступные системе записи по настроенным условиям | Звонки, отобранные случайно или по заданным признакам |
| Скорость поиска сигналов | Поиск по массиву после обработки записей | Зависит от размера выборки и времени прослушивания |
| Роль специалиста | Проверяет сигналы и оценивает контекст | Прослушивает выбранные записи и оценивает разговор |
| Ограничения | Ошибки распознавания и неоднозначный контекст | Риск пропустить разговор вне выборки |
Выборочная проверка остаётся нужна и после запуска автоматического поиска. Случайная выборка помогает обнаружить ошибки, для которых ещё нет критериев, и проверить разговоры без сигналов. Если слушать только помеченные записи, команда не увидит часть пропусков самой системы и переоценит её точность.
Контроль качества колл центра удобно строить как сочетание двух очередей: приоритетной и случайной. В первой проверяют возможные риски по кредитным продуктам, во второй — представительную часть остальных звонков. Объём каждой очереди зависит от нагрузки специалистов и того, какие решения банк хочет принять по результатам.
Как внедрить контроль в отделе продаж
Внедрение начинается с выбора продуктов и рисков, затем команда согласует критерии, проверяет их на записях и назначает ответственных. После запуска специалисты разбирают сигналы и передают выводы менеджерам. Критерии регулярно пересматривают, особенно после изменения условий продукта или скрипта.
Для первого этапа лучше выбрать один продукт и понятный участок пути клиента. Например, банк проверяет звонки с предварительным предложением потребительского кредита. Команда фиксирует, какие записи доступны, что менеджер должен объяснить на этом этапе и какие сведения клиент мог получить в другом канале.
Комплаенс, юристы и контроль качества согласуют рабочие определения. Для каждого сигнала они описывают ожидаемое объяснение, допустимые варианты и исключения. Отдельно назначают специалиста, который разрешит спорные случаи. Это снижает риск, что разные проверяющие будут противоположно оценивать один разговор.
Затем команда настраивает словари и сценарии: названия страховки, варианты вопроса о цене, числа и характерные ответы. Проверить настройки помогает размеченный набор звонков. Разметка означает, что специалисты заранее прослушали записи и отметили в них нужные ситуации по согласованным правилам.
На размеченных записях сравнивают отметки системы с оценками специалистов. Если поиск часто помечает допустимый ответ о страховке, команда слушает примеры и уточняет критерий. Например, она добавляет вариант объяснения цены. После изменения правило проверяют заново, включая случаи с настоящими пропусками.
Для рабочей очереди назначают ответственных и срок разбора. Проверяющий фиксирует итог: нарушение подтверждено, сигнал ложный или сведений недостаточно. Менеджеру передают конкретный фрагмент и объяснение ошибки без подмены обучения наказанием. Повторяющиеся затруднения используют для обновления скрипта и обучения.
Как оценивать результаты контроля
Результат контроля оценивают по качеству проверок и изменениям в разговорах, а не только по числу найденных фраз. Полезно отдельно считать объём сигналов, решения специалистов и повторяющиеся ошибки. Показатели сравнивают за одинаковые периоды и учитывают изменения продукта, скрипта и состава звонков.
Доля подтверждённых нарушений среди проверенных сигналов показывает, какая часть разобранной очереди оказалась полезной. Доля ложных срабатываний отражает нагрузку от ошибочных отметок. Для расчёта важно сохранять и числитель, и общее число проверенных сигналов. Неоднозначные случаи лучше показывать отдельно.
Команда также следит за полнотой ручной выборки и повторными ошибками после обратной связи. Чтобы оценить пропуски, специалисты слушают часть звонков без сигналов и сверяют результат с разметкой. Жалоба в ЦБ может стать поводом для отдельного разбора, но её динамика сама по себе не доказывает эффект системы.
Ограничения автоматического анализа
Речевая аналитика помогает расставлять приоритеты, но не заменяет экспертную оценку разговора. Шум, перебивания и нестандартные формулировки влияют на распознавание. Даже точная расшифровка не всегда передаёт контекст: клиент мог уже знать условия или получить их в другом доступном банку канале.
Ошибка в одном слове способна изменить смысл всей реплики. Например, пропущенное отрицание в ответе о страховке меняет содержание объяснения. Поэтому специалист сверяет спорные фрагменты с аудио, а команда периодически проверяет качество распознавания на разных линиях, продуктах и типах записи.
Записи и расшифровки могут содержать персональные сведения клиента. Банк проверяет права доступа, сроки хранения, передачу записей поставщику и соответствие процессов применимым правилам. Правовые выводы и актуальность требований до публикации и внедрения отдельно сверяют юристы и специалисты по защите данных.
Главное о контроле раскрытия условий
Рабочий контроль соединяет согласованные критерии, автоматический поиск сигналов и проверку специалистом. Такая схема помогает направлять внимание на рискованные разговоры и разбирать повторяющиеся ошибки. Решение о нарушении принимает сотрудник банка, а не алгоритм по одному найденному слову.
- Проверять раскрытие ставки, стоимости кредита, страховки и других условий с учётом продукта и этапа продажи.
- Считать автоматическую отметку сигналом для проверки, а не доказательством нарушения.
- Согласовать критерии с комплаенсом и тестировать их на размеченных записях.
- Сочетать проверку сигналов со случайной ручной выборкой и разбором ошибок.
- Ограничить доступ к записям и регулярно проверять настройки распознавания.
Для практического старта достаточно выбрать один продукт, собрать примеры звонков и договориться о правилах оценки. Затем команда проверяет качество сигналов, назначает владельца очереди и обсуждает результаты с менеджерами. Расширять охват стоит после того, как банк поймёт ограничения проверки на первом участке.
Хотите так же?
Оставьте контакты — перезвоним и покажем речевую аналитику на ваших звонках.